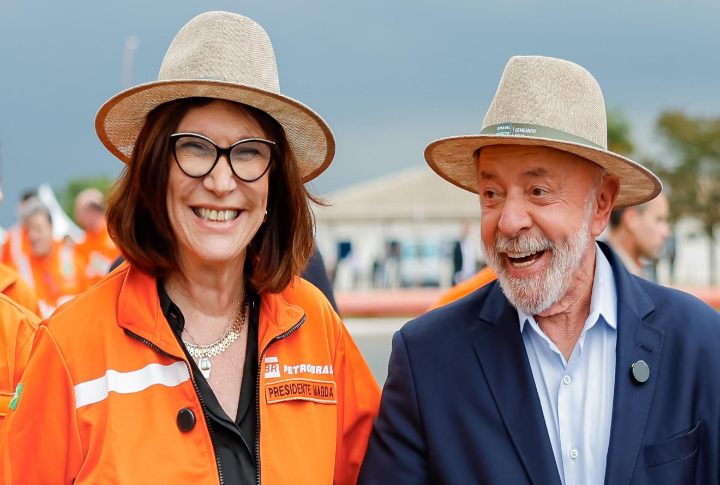
Presidente Lula (PT) e a presidente da Petrobras, Magda Chambriard, durante visita à Replan, em 18 de maio de 2026 (Foto Ricardo Stuckert/PR)
Argumentos das empresas que contestam a constitucionalidade da medida incluem o caráter arrecadatório
A declaração do presidente Lula (PT) sobre o uso do imposto de exportação do petróleo para subsidiar combustíveis reforçou a avaliação de advogados de que a medida provisória é inconstitucional, e pode causar, inclusive, questionamentos relacionados aos interesses de acionistas minoritários da Petrobras.
Durante evento de anúncio de investimentos da Petrobras, na segunda (18/5), Lula afirmou que o Brasil “talvez seja o país que esteja com o combustível mais barato”, apesar da escalada internacional dos preços provocada pela guerra no Oriente Médio.
“Com esse dinheiro a mais que a Petrobras e as outras empresas estão ganhando, estamos cobrando o imposto da exportação, para que a gente possa subsidiar o diesel e a gasolina para não sobrar pro bolso do povo brasileiro”, disse Lula.
Segundo o presidente, o governo está “tirando dinheiro da própria Petrobras e do orçamento do governo para não permitir que esse prejuízo chegue ao povo brasileiro”.
A Medida Provisória 1340/26 instituiu uma alíquota de 12% sobre a exportação de petróleo bruto em março, no contexto das primeiras ações do governo para enfrentar a alta internacional do barril, incluindo subvenções ao diesel.
Na época, a presidente da Petrobras Magda Chambriard minimizou os impactos do imposto sobre a companhia, chegando a dizer que a cotação do barril no cenário de guerra “compensava o imposto em muito”.
A MP tem validade até 7 de julho e o IBP aposta na sua caducidade.
No Congresso Nacional, a medida já recebeu 153 emendas, sendo 18 delas voltadas à retirada do trecho que trata do imposto de exportação.
O que dizem os especialistas
Para especialistas ouvidos pela agência eixos, as falas do presidente fortalecem os argumentos das empresas que contestam a constitucionalidade da medida, sobretudo em relação ao caráter arrecadatório do tributo e ao possível desvio de finalidade.
Jeniffer Pires, sócia do Kincaid Mendes Vianna Advogados, avalia que a fala de Lula “pode reforçar teses já existentes, especialmente ligadas à finalidade extrafiscal do tributo, eventual desvio de finalidade e à própria motivação econômica da medida”.
Ainda assim, ela pondera que a declaração “dificilmente, sozinha, seria um fato automaticamente determinante para invalidar o imposto”.
A advogada lembra que a liminar que havia suspendido a cobrança para as cinco maiores petroleiras foi derrubada em abril.
A ação foi movida por TotalEnergies, Repsol Sinopec Brasil, Petrogal, Shell e Equinor do Brasil.
A decisão anterior impedia a cobrança do imposto de exportação incidente sobre a venda de petróleo bruto prevista na MP 1.340/2026.
“Do ponto de vista processual, a declaração tende a funcionar mais como reforço argumentativo das ações já ajuizadas do que como um fato novo suficiente, por si só, para alterar substancialmente o cenário judicial”, afirma.
Para Alexandre Calmon, sócio da Cosro, a fala dá mais peso às ações existentes e, caso a MP não seja convertida em lei, “aos pedidos de compensação que vão existir posteriormente a essa não confirmação da medida proviória”.